Fitur Credit Limit di SAP Business One: Cara Perusahaan Distribusi Kendalikan Piutang Pelanggan Sebelum Jadi Masalah
Menjelang akhir bulan, tim sales sebuah distributor sedang berebut mengejar target. Seorang sales rep menerima pesanan besar dari pelanggan lama yang sebenarnya sudah menunggak dua faktur selama lebih dari 60 hari. Ia tahu soal tunggakan itu, tetapi targetnya tinggal sedikit lagi tercapai, jadi sales order tetap diinput dan dikonfirmasi. Gudang menyiapkan barang, truk berangkat, dan baru dua minggu kemudian supervisor keuangan sadar bahwa eksposur piutang pelanggan tersebut sudah jauh melewati batas yang pernah disepakati.
Kejadian seperti ini jarang disebabkan oleh ketiadaan kebijakan. Hampir semua perusahaan distribusi yang memberi termin pembayaran sudah punya aturan credit limit untuk setiap pelanggan, entah tercatat di dokumen, di spreadsheet, atau sekadar kesepakatan lisan antara finance dan sales. Masalahnya, aturan tersebut bergantung pada kedisiplinan orang, bukan pada sistem. Selama tidak ada mekanisme yang menghentikan transaksi pada saat order dibuat, setiap pengecualian kecil akan menumpuk menjadi piutang yang sulit ditagih, dan tim finance hanya bisa bereaksi setelah barang sudah terkirim.
Di sinilah fitur credit limit di Business Partner Master dari SAP Business One mengubah cara kerjanya. Batas kredit tidak lagi menjadi catatan yang harus dicek manual, melainkan penjaga otomatis yang bekerja di setiap transaksi baru: memblokir atau meminta approval ketika pelanggan melewati limit atau masih punya tagihan jatuh tempo. Bagian-bagian berikut menguraikan cara kerjanya, mulai dari setup, mekanisme blokir, hingga laporan eksposur yang membuat tim finance punya kendali nyata sebelum piutang berubah menjadi masalah.
- Piutang macet di perusahaan distribusi sering bukan karena tidak ada kebijakan credit limit, tetapi karena kebijakan itu tidak ditegakkan secara konsisten di lapangan.
- Credit limit di Business Partner Master SAP Business One ditetapkan per pelanggan, dengan acuan nilai piutang berjalan dan disiplin jatuh tempo pembayaran.
- Order baru yang melampaui limit diblokir atau diarahkan ke persetujuan secara otomatis pada saat order dibuat, bukan setelah barang terkirim.
- Approval Workflow menentukan siapa yang berwenang mengizinkan pengecualian, bisa berjenjang sesuai risiko, dan setiap keputusan tercatat.
- Posisi piutang setiap pelanggan dibandingkan dengan limitnya dapat dipantau real-time, sehingga finance bisa bertindak sebelum masalah membesar.
- Sales mendapat aturan dan jalur resmi yang jelas, finance beralih dari menagih ke mengelola risiko, dan manajemen mendapat gambaran eksposur piutang yang tepat waktu.
Apa Itu Credit Limit?
Credit limit adalah batas maksimum nilai kredit yang diizinkan perusahaan untuk diberikan kepada seorang pelanggan dalam transaksi penjualan dengan termin pembayaran. Selama total tagihan yang belum dibayar pelanggan masih berada di bawah batas ini, perusahaan bersedia terus mengirim barang lebih dulu dan menagih belakangan. Besarannya biasanya ditentukan dari riwayat pembayaran, kapasitas keuangan, dan lamanya hubungan bisnis dengan pelanggan tersebut.
Fungsi utama credit limit adalah melindungi arus kas dan membatasi risiko piutang macet. Tanpa batas yang jelas, satu pelanggan bisa menumpuk tagihan hingga jauh melampaui kemampuan bayarnya, dan kerugian baru terasa ketika tagihan itu tak kunjung tertagih. Karena kondisi setiap pelanggan berbeda, perusahaan distribusi dengan ratusan pelanggan aktif umumnya menetapkan limit yang berbeda-beda, lalu meninjaunya secara berkala seiring perubahan perilaku pembayaran.
Sedangkan credit limit di SAP Business One merupakan fitur pada Business Partner Master yang membuat batas kredit tersebut diperiksa otomatis pada setiap transaksi baru, bukan lagi sekadar catatan yang bergantung pada pengecekan manual. Dengan begitu, kebijakan kredit yang semula hanya ada di atas kertas dapat ditegakkan konsisten di seluruh order, yang akan dibahas lebih rinci pada bagian-bagian berikutnya.
Kenapa Kebijakan Credit Limit Sering Tidak Jalan di Lapangan?
Di banyak perusahaan distribusi, pihak yang menetapkan limit dan pihak yang memproses order adalah orang yang berbeda. Finance menentukan batas kredit, sementara sales atau admin penjualan yang menginput order tidak selalu punya akses ke data piutang terkini. Untuk memastikan seorang pelanggan masih layak diberi termin, mereka harus bertanya ke finance, menunggu rekap dari spreadsheet, atau mengandalkan ingatan. Pada hari yang sibuk, pengecekan itu mudah terlewat, bukan karena niat buruk, melainkan karena prosesnya memperlambat transaksi yang sedang dikejar.
Situasi ini diperparah oleh cara target penjualan diukur. Kinerja sales dinilai dari nilai order yang masuk, padahal risiko piutang macet baru terasa berbulan-bulan kemudian dan biasanya menjadi beban departemen lain. Wajar jika pengecualian terasa masuk akal di lapangan, entah karena pelanggan sudah lama bekerja sama atau karena order tersebut dianggap “sekali ini saja”. Satu pengecualian memang tampak kecil, tetapi tanpa jejak dan tanpa persetujuan yang tercatat, manajemen tidak pernah tahu berapa banyak order yang sebenarnya lolos di atas limit sampai piutang jatuh tempo mulai membengkak.
Akar dari semua itu biasanya ada pada sistem yang tidak terhubung. Data penjualan berada di satu tempat, data tagihan dan pembayaran di tempat lain, sehingga tidak ada satu titik yang bisa langsung menjawab pertanyaan paling mendasar saat order dibuat: berapa total piutang pelanggan ini sekarang, dan adakah faktur yang sudah lewat jatuh tempo? Bagi perusahaan dengan ratusan pelanggan aktif dan volume order harian yang tinggi, pengecekan manual tidak akan pernah bisa konsisten. Karena itu, software ERP distributor yang menegakkan aturan langsung di level transaksi menjadi kebutuhan, bukan sekadar pelengkap.
Dampak Bisnis Ketika Piutang Lolos Tanpa Kontrol
Dampak yang paling cepat terasa ada di arus kas. Setiap order yang dikirim ke pelanggan yang sudah melewati limit berarti modal kerja perusahaan tertahan lebih lama di tangan pelanggan, sementara kewajiban kepada pemasok, gaji, dan biaya distribusi tetap harus dibayar sesuai jadwal. Pada perusahaan distribusi yang marginnya tipis, piutang yang menunggak berbulan-bulan bukan sekadar angka di laporan umur piutang, melainkan dana yang seharusnya bisa dipakai untuk membeli stok baru dan menjaga perputaran barang. Kalau sebagian dari piutang itu akhirnya tidak tertagih, kerugiannya langsung memangkas laba dari banyak transaksi sehat yang sudah dikerjakan sebelumnya.
Masalah berikutnya muncul pada cara tim finance bekerja. Karena tidak ada mekanisme yang mencegah di awal, mereka terpaksa menjadi pemadam kebakaran yang baru bergerak setelah barang terkirim: menelusuri faktur jatuh tempo, menghubungi pelanggan, lalu meminta sales ikut menagih. Waktu yang seharusnya dipakai untuk analisis dan perencanaan keuangan habis untuk menagih dan merekonsiliasi. Di sisi lain, hubungan antara sales dan finance ikut tegang, karena finance merasa kebijakannya diabaikan, sementara sales merasa dipersalahkan atas masalah yang sebenarnya lahir dari tidak adanya aturan yang tegas di sistem.
Pada tingkat manajemen, dampaknya adalah keputusan yang diambil dengan data yang terlambat. Tanpa gambaran eksposur piutang yang akurat per pelanggan, sulit menjawab pertanyaan penting: pelanggan mana yang risikonya terus naik, berapa total kredit yang sedang beredar di pasar, dan apakah pertumbuhan penjualan bulan ini sehat atau justru dibeli dengan risiko kredit yang membesar. Pertumbuhan omzet yang tidak disertai kendali piutang pada akhirnya hanya memindahkan masalah dari laporan penjualan ke laporan arus kas.
Cara Setup Credit Limit di Business Partner Master
Pengaturan credit limit di SAP Business One dimulai dari data induk pelanggan di Business Partner Master Data. Di sinilah setiap pelanggan memiliki profil kredit tersendiri, sehingga batas yang diberikan bisa disesuaikan dengan riwayat pembayaran, ukuran bisnis, dan tingkat risiko masing-masing. Pelanggan lama dengan rekam jejak pembayaran yang baik bisa diberi limit besar, sedangkan pelanggan baru atau yang sering terlambat bisa dibatasi lebih ketat. Pada tab pengaturan pembayaran, tim finance mengisi nilai batas kredit (credit limit) yang diizinkan untuk pelanggan tersebut, dan dapat melengkapinya dengan batas komitmen (commitment limit) yang memperhitungkan pesanan yang sudah masuk tetapi belum ditagihkan.
Perbedaan keduanya penting dipahami karena menentukan seberapa cepat risiko terdeteksi. Credit limit melihat posisi piutang yang sudah berjalan, sedangkan commitment limit ikut memperhitungkan order yang sudah dikonfirmasi tetapi belum dikirim atau ditagih. Dengan memakai keduanya, eksposur pelanggan terbaca lebih utuh: bukan hanya apa yang sudah ditagih hari ini, tetapi juga apa yang sedang berjalan di pipeline. Bagi distributor dengan siklus order yang rapat, ini menutup celah ketika satu pelanggan mengirim banyak order dalam waktu berdekatan sehingga masing-masing tampak aman jika dilihat sendiri-sendiri.
Dimensi kedua adalah jatuh tempo pembayaran. Syarat pembayaran (payment terms) pelanggan menentukan kapan tagihan dianggap jatuh tempo, dan di atas itulah perusahaan bisa menegakkan aturan bahwa pelanggan yang masih punya tagihan lewat jatuh tempo tidak boleh menambah transaksi baru, meskipun nilai piutangnya belum menyentuh limit. Dengan begitu, kebijakan kredit tidak hanya bertumpu pada besarnya angka, tetapi juga pada disiplin pembayaran pelanggan. Pelanggan dengan piutang kecil tetapi terus menunggak tetap terdeteksi, sesuatu yang sering lolos jika pengecekan hanya berpatokan pada nilai outstanding.
Karena semua pengaturan ini melekat pada data pelanggan, perubahan limit dilakukan di satu tempat dan langsung berlaku untuk seluruh transaksi berikutnya. Tim finance tidak perlu lagi menyebarkan daftar limit ke tim sales atau memperbarui spreadsheet terpisah. Saat limit seorang pelanggan dinaikkan karena riwayat pembayarannya membaik, atau diturunkan karena mulai sering terlambat, sistem langsung memakai angka terbaru pada order berikutnya.
Cara Sistem Memblokir atau Meminta Approval Otomatis Saat Order Melebihi Limit
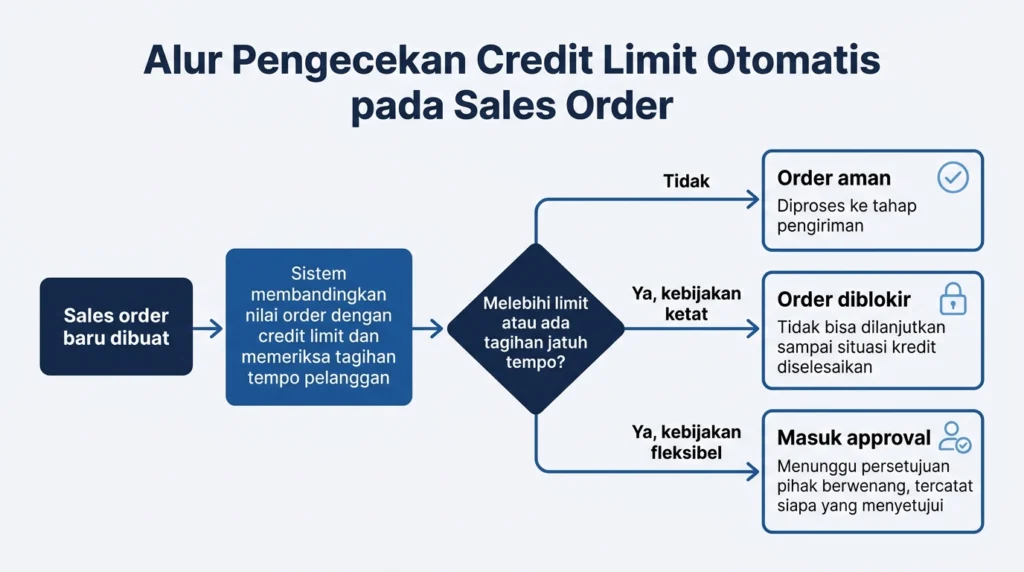
Perubahan terbesar terjadi pada saat order dibuat, bukan setelahnya. Ketika sales atau admin penjualan menginput sales order untuk seorang pelanggan, SAP Business One membandingkan nilai order tersebut dengan posisi kredit pelanggan yang tercatat di Business Partner Master. Jika penambahan order ini membuat total eksposur melampaui batas yang ditetapkan, atau pelanggan masih memiliki tagihan yang sudah lewat jatuh tempo, sistem langsung bereaksi pada saat itu juga, tanpa menunggu tim finance menemukan masalahnya beberapa hari kemudian. Dalam alur sales order management, pengecekan kredit ini menjadi gerbang pertama sebelum pesanan diteruskan ke gudang.
Reaksi sistem bisa diatur sesuai kebijakan perusahaan. Pada pengaturan yang paling ketat, order diblokir sepenuhnya sehingga tidak bisa disimpan atau dilanjutkan ke pengiriman sampai situasi kreditnya diselesaikan. Pada pengaturan yang lebih fleksibel, order tidak langsung ditolak tetapi diarahkan ke persetujuan dari pihak yang berwenang, misalnya manajer keuangan, sebelum bisa dilanjutkan. Pendekatan kedua cocok untuk pelanggan strategis yang kadang memang perlu diberi kelonggaran, selama kelonggaran itu diputuskan secara sadar oleh orang yang tepat dan bukan oleh sales rep yang sedang mengejar target.
Nilai terbesarnya ada pada konsistensi. Aturan yang sama berlaku untuk setiap order dari setiap pelanggan, tanpa bergantung pada siapa yang menginput atau seberapa sibuk hari itu. Tidak ada lagi order yang lolos hanya karena pengecekan manual terlewat. Setiap pengecualian juga meninggalkan jejak yang jelas: siapa yang meminta, siapa yang menyetujui, dan pada kondisi apa. Bagi manajemen, jejak ini mengubah pengecualian dari kebiasaan yang tak terlihat menjadi keputusan yang bisa ditinjau dan dipertanggungjawabkan.
Integrasi Credit Limit dengan Approval Workflow
Blokir otomatis saja belum cukup, karena ada situasi ketika pengecualian memang masuk akal bagi bisnis. Di sinilah credit limit terhubung dengan Approval Workflow. Melalui approval workflow, perusahaan menentukan siapa yang berwenang menyetujui order yang melampaui batas kredit, dan dalam kondisi apa persetujuan itu boleh diberikan. Order yang tertahan tidak lagi dinegosiasikan lewat chat atau telepon, melainkan masuk ke antrean persetujuan pihak yang ditunjuk, lengkap dengan data pelanggan dan nilai pelampauannya.
Kewenangan ini bisa dibuat berjenjang sesuai besar kecilnya risiko. Pelampauan kecil, misalnya, cukup disetujui manajer keuangan, sedangkan pelampauan besar atau pelanggan dengan tagihan jatuh tempo yang cukup lama wajib naik ke direktur keuangan. Dengan pola ini, keputusan yang berisiko tinggi tidak berhenti di level yang salah, dan keputusan rutin tidak membebani manajemen puncak. Sales pun tetap punya jalur resmi untuk memperjuangkan pelanggan penting, tetapi keputusan akhirnya ada di tangan orang yang memang bertanggung jawab atas eksposur piutang.
Manfaat tambahannya ada pada rekam jejak. Setiap persetujuan atau penolakan tercatat bersama pihak yang memutuskan dan waktunya, sehingga saat audit atau evaluasi, perusahaan dapat melihat seberapa sering pengecualian terjadi, untuk pelanggan mana, dan siapa yang menyetujuinya. Data ini juga membantu finance menilai ulang limit pelanggan yang terlalu sering meminta pengecualian.
Laporan Credit Exposure untuk Memantau Piutang Secara Real-Time
Pencegahan di level transaksi perlu ditemani pemantauan yang berkelanjutan, karena posisi kredit pelanggan terus berubah setiap ada order baru, pengiriman, faktur, dan pembayaran. Di SAP Business One, data piutang per pelanggan tersimpan di sistem yang sama dengan data penjualan dan penerimaan pembayaran. Artinya, tim finance dapat melihat total piutang setiap pelanggan dibandingkan dengan limit yang ditetapkan tanpa menunggu rekap manual di akhir minggu. Saat pembayaran masuk, posisi pelanggan langsung berkurang, dan saat order baru dikonfirmasi, eksposurnya langsung bertambah.
Dari sisi pengendalian, kemampuan ini mengubah cara finance bekerja. Alih-alih menelusuri satu per satu faktur, mereka bisa langsung melihat pelanggan mana yang mendekati atau sudah melewati limit, siapa yang punya tagihan jatuh tempo paling lama, dan berapa total kredit yang sedang beredar di seluruh pelanggan. Pelanggan yang mulai mendekati batas bisa ditindaklanjuti lebih awal, misalnya dengan penagihan lebih intensif atau penyesuaian limit, sebelum order berikutnya tertahan dan menimbulkan gesekan dengan tim sales.
Bagi manajemen, laporan ini menjawab pertanyaan yang sebelumnya sulit dijawab dengan cepat: seberapa besar risiko kredit yang sedang ditanggung perusahaan, dan apakah risiko itu terkonsentrasi pada segelintir pelanggan. Data ini menjadi dasar keputusan yang lebih terukur, misalnya menentukan pelanggan mana yang layak diberi limit lebih tinggi, mana yang perlu diperketat, dan apakah pertumbuhan penjualan bulan ini masih sejalan dengan kemampuan perusahaan menagih.
Skenario Distributor dengan Ratusan Pelanggan Aktif
Ambil contoh sebuah distributor yang melayani ratusan pelanggan aktif dengan termin pembayaran bervariasi, dari 14 hari sampai 60 hari. Dalam sehari, puluhan sales order masuk dari banyak sales rep di wilayah berbeda. Dengan cara kerja manual, tim finance tidak mungkin memeriksa posisi kredit setiap pelanggan untuk setiap order. Akibatnya, pelanggan yang tagihannya sudah macet masih bisa lolos mengirim order baru, dan masalahnya baru terlihat saat laporan umur piutang dibuka di akhir periode. Skenario ini hanya ilustrasi, tetapi pola seperti ini yang paling sering membuat piutang distributor membengkak.
Ketika credit limit di Business Partner Master diaktifkan, alurnya berubah. Setiap order dari pelanggan bertagihan macet otomatis tertahan di sistem sebelum sempat diproses gudang, dan hanya bisa dilanjutkan setelah masalahnya diselesaikan atau disetujui oleh pihak yang berwenang. Tim finance tidak perlu mengejar ratusan transaksi, karena sistem yang menjaga setiap order, sementara finance fokus pada pengecualian yang memang perlu keputusan manusia. Perbedaannya terlihat jelas jika kedua cara kerja disandingkan.
| Aspek | Tanpa Credit Limit Otomatis | Dengan Credit Limit di SAP Business One |
|---|---|---|
| Pengecekan limit | Manual, bergantung pada ingatan atau pertanyaan ke finance | Otomatis pada setiap order baru |
| Order dari pelanggan bertagihan macet | Lolos dan baru diketahui setelah barang terkirim | Tertahan atau diarahkan ke persetujuan sebelum diproses |
| Pengecualian | Keputusan informal, tanpa jejak | Disetujui pihak berwenang dan tercatat |
| Pemantauan piutang | Rekap berkala dari spreadsheet | Posisi piutang vs limit per pelanggan tersedia real-time |
| Peran tim finance | Menagih dan menelusuri setelah masalah muncul | Mengelola pengecualian dan meninjau limit sebelum masalah muncul |
Hasil akhirnya adalah kendali yang konsisten di seluruh pelanggan, dari yang terbesar sampai yang terkecil, tanpa menambah beban kerja tim finance seiring bertambahnya jumlah pelanggan.
Efek ke Tim Sales, Finance, dan Manajemen
Penegakan credit limit yang otomatis tidak hanya mengubah angka piutang, tetapi juga cara tiga pihak utama di perusahaan bekerja sehari-hari. Berikut dampaknya bagi masing-masing tim:
- Tim Sales
Aturan kredit tidak lagi bergantung pada keputusan pribadi di tengah tekanan target. Sales tahu sejak awal order mana yang akan tertahan, sehingga bisa menyelesaikan masalah dengan pelanggan lebih dini, misalnya mengingatkan pembayaran yang tertunda, alih-alih kaget saat order sudah dikonfirmasi. Untuk pelanggan penting yang butuh kelonggaran, sales punya jalur persetujuan yang jelas, dan bukan negosiasi informal dengan finance. - Tim Finance
Beban kerja bergeser dari memeriksa dan menagih ke mengelola pengecualian dan meninjau limit. Karena sistem menjaga setiap order, finance tidak perlu lagi mengecek manual tiap transaksi, dan punya data piutang versus limit yang selalu terbarui untuk mengambil keputusan. Waktu yang sebelumnya habis untuk menelusuri tunggakan bisa dipakai untuk analisis risiko pelanggan dan perencanaan arus kas. - Manajemen
Direksi mendapat gambaran eksposur piutang yang lebih jujur dan tepat waktu, serta jejak persetujuan yang bisa ditinjau kapan saja. Pertumbuhan penjualan jadi lebih mudah dinilai kesehatannya, karena omzet bisa dilihat bersama risiko kredit yang menyertainya. Ketegangan antara target penjualan dan disiplin kredit pun turun, karena kebijakannya ditegakkan oleh sistem, bukan oleh perdebatan antardepartemen.
Kesimpulan
Piutang macet di perusahaan distribusi jarang berawal dari ketiadaan kebijakan. Penyebabnya lebih sering kebijakan credit limit yang tidak ditegakkan secara konsisten di lapangan, ketika order tetap lolos demi mengejar target dan finance baru tahu setelah barang terkirim. Fitur credit limit di Business Partner Master SAP Business One mengubah situasi itu: batas kredit dan jatuh tempo pembayaran dicek otomatis pada setiap order baru, order yang melampaui batas diblokir atau diarahkan ke persetujuan, dan setiap pengecualian tercatat jelas.
Dampaknya terasa di semua lini. Sales punya aturan yang jelas dan jalur resmi untuk pengecualian, finance beralih dari menagih ke mengelola risiko, dan manajemen mendapat gambaran eksposur piutang yang tepat waktu untuk mengambil keputusan. Bagi perusahaan dengan ratusan pelanggan aktif, kendali seperti ini tidak mungkin dicapai lewat pengecekan manual, karena hanya sistem yang bisa menjaga setiap transaksi tanpa terlewat.
Jika perusahaan Anda sedang mencari cara agar kebijakan kredit benar-benar berjalan di setiap transaksi, pelajari lebih lanjut tentang SAP Business One untuk perusahaan distribusi atau jadwalkan demo bersama tim kami untuk melihat bagaimana fitur ini disesuaikan dengan alur distribusi Anda.
Masih Ragu Implementasi SAP Business One di Perusahaan Anda?
Tim konsultan SAP Business One kami siap membantu Anda menghitung kebutuhan modul dan estimasi biaya sesuai skala bisnis Anda.
Tanpa komitmen, tanpa biaya tersembunyi. Tim kami merespons dalam 1x24 jam kerja.
FAQ Seputar Credit Limit di SAP Business One
Apa itu credit limit di SAP Business One?
Credit limit di SAP Business One adalah batas kredit yang ditetapkan untuk setiap pelanggan di Business Partner Master. Batas ini dipakai sistem untuk memeriksa setiap order baru, sehingga perusahaan dapat mengendalikan eksposur piutang pelanggan sebelum barang dikirim.
Apakah credit limit bisa diatur berbeda untuk setiap pelanggan?
Bisa. Karena pengaturannya melekat pada data induk masing-masing pelanggan, tim finance dapat memberi limit yang berbeda sesuai riwayat pembayaran, ukuran bisnis, dan tingkat risiko. Perubahan limit cukup dilakukan di satu tempat dan langsung berlaku untuk transaksi berikutnya.
Apa yang terjadi ketika sales order baru melebihi credit limit pelanggan?
Sistem bereaksi pada saat order dibuat. Sesuai kebijakan perusahaan, order dapat diblokir sepenuhnya atau diarahkan ke persetujuan pihak yang berwenang sebelum bisa dilanjutkan ke proses pengiriman.
Siapa yang berwenang menyetujui order yang melewati credit limit?
Kewenangan ditentukan lewat Approval Workflow dan bisa dibuat berjenjang sesuai besar risikonya. Misalnya, pelampauan kecil disetujui manajer keuangan, sedangkan pelampauan besar naik ke direktur keuangan. Setiap persetujuan atau penolakan tercatat bersama pihak yang memutuskan.
Apakah tim finance bisa memantau piutang pelanggan terhadap limitnya secara real-time?
Bisa. Data piutang tersimpan di sistem yang sama dengan data penjualan dan pembayaran, sehingga posisi piutang setiap pelanggan dibandingkan dengan limitnya dapat dilihat tanpa menunggu rekap manual. Saat pembayaran masuk atau order baru dikonfirmasi, posisi pelanggan langsung diperbarui.