Memahami Item Cost di SAP Business One: Cara Pabrik Manufaktur Hitung Harga Pokok Produksi Secara Akurat
Item cost SAP Business One sering baru terasa penting ketika tim costing menutup buku akhir bulan dan menemukan margin produk jauh dari perkiraan. Harga jual sudah terlanjur disepakati berdasarkan HPP di awal periode, sementara angka aktualnya baru terkumpul belakangan dari banyak sumber: harga beli dari purchasing, pemakaian material dari gudang, jam kerja dari lantai produksi, dan overhead dari akuntansi, lalu digabung manual di spreadsheet. Di pabrik dengan produk beragam seperti elektronik, otomotif, atau kemasan, selisih kecil di satu komponen bisa berlipat ke ratusan produk jadi dan baru terlihat setelah barang terjual.
Akar masalahnya bukan ketelitian tim costing, melainkan data biaya yang dihitung terpisah dari transaksi produksi dan gudang yang menjadi sumber aslinya. Di SAP Business One, item cost dikalkulasi otomatis dari data aktual production order, goods issue, dan goods receipt, sehingga HPP mengikuti kondisi lantai pabrik tanpa rekonsiliasi manual di akhir periode.
- Item cost adalah biaya per unit item yang terdiri dari material, tenaga kerja langsung, dan overhead, dan menjadi dasar penetapan HPP serta harga jual.
- HPP sering meleset karena biaya dihitung terpisah di spreadsheet, tidak terhubung dengan transaksi produksi dan gudang.
- SAP Business One mendukung beberapa metode costing, terutama standard cost dan moving average, yang dipilih sesuai karakter produk dan fluktuasi harga bahan baku.
- Item cost diperbarui otomatis setiap ada goods receipt atau production order selesai, sehingga tim costing tidak perlu rekonsiliasi manual di akhir periode.
- Terhubung dengan Cost Center dan laporan HPP, sehingga Finance, Costing Team, dan Manajemen bekerja dengan angka yang sama dan bisa ditelusuri ke transaksi asalnya.
Apa Itu Item Cost dan Komponen yang Membentuknya
Item cost adalah nilai biaya per unit dari satu item, baik bahan baku, barang setengah jadi, maupun produk jadi, yang tercatat di dalam sistem dan menjadi dasar perhitungan harga pokok produksi. Angka ini yang dipakai ketika stok keluar untuk produksi atau penjualan, sehingga akurasinya langsung memengaruhi nilai persediaan di neraca, harga pokok penjualan di laporan laba rugi, dan margin yang dilihat manajemen. Di SAP Business One, item cost melekat pada data item dan berubah mengikuti transaksi, bukan diinput ulang setiap akhir periode.
Untuk produk manufaktur, item cost terbentuk dari tiga komponen. Biaya material berasal dari harga komponen dan bahan baku sesuai struktur multi level BOM produk tersebut. Biaya tenaga kerja langsung adalah biaya operator yang mengerjakan produk di lini produksi, dihitung dari waktu proses dan tarif per jam. Overhead pabrik mencakup biaya tidak langsung seperti listrik, penyusutan dan perawatan mesin, yang dibebankan ke produk lewat tarif resource. Di SAP Business One, biaya tenaga kerja dan mesin masuk lewat resource yang dicatat pada BOM dan production order, sehingga ikut terhitung setiap kali produksi berjalan.
Masalahnya, di banyak pabrik ketiga komponen ini dikumpulkan dari sumber berbeda dan pada waktu berbeda. Harga material diambil dari tim purchasing, jam kerja dari catatan produksi, dan overhead dari jurnal akuntansi, lalu digabung di luar sistem. Setiap perubahan di salah satu sumber tidak otomatis mengubah HPP, sehingga angka yang dipakai untuk menetapkan harga jual bisa tertinggal dari kondisi sebenarnya. Menyatukan ketiga komponen di dalam satu sistem yang terhubung dengan transaksi produksi dan gudang menjadi dasar dari pembahasan berikutnya.
Metode Costing di SAP Business One: Standard Cost vs Moving Average
SAP Business One memungkinkan Anda menentukan metode valuasi persediaan per item, sehingga pabrik tidak dipaksa memakai satu pendekatan untuk seluruh produknya. Dua metode yang paling relevan untuk manufaktur adalah standard cost dan moving average. Selain keduanya, tersedia juga metode FIFO yang menilai stok berdasarkan urutan masuknya barang, tetapi pada pabrik dengan ratusan komponen yang harganya sering berubah, pembahasan biasanya berpusat pada dua metode pertama.
Pada standard cost, setiap item memiliki biaya standar yang ditetapkan di awal periode, misalnya berdasarkan rata-rata pembelian atau hasil penganggaran. Semua transaksi stok dinilai dengan angka tetap tersebut, dan selisih antara biaya standar dengan biaya aktual dicatat terpisah sebagai variance. Pendekatan ini memudahkan pengendalian karena tim costing bisa langsung melihat di mana dan seberapa besar penyimpangan biaya terjadi.
Pada moving average, biaya item dihitung ulang setiap ada penerimaan barang, sehingga nilainya selalu mengikuti rata-rata tertimbang dari harga beli terbaru. Metode ini lebih mencerminkan kondisi aktual, tetapi biaya per unit bisa naik turun mengikuti fluktuasi harga pembelian.
Pemilihan metode sebaiknya mengikuti karakter produk. Item dengan harga stabil dan volume tinggi cenderung cocok memakai standard cost karena mudah dikontrol dan dibandingkan antarperiode, sedangkan komponen dengan harga fluktuatif lebih sesuai memakai moving average agar HPP tidak tertinggal dari harga pasar. Tabel berikut merangkum perbedaannya.
| Aspek | Standard Cost | Moving Average |
|---|---|---|
| Cara kerja | Biaya per unit ditetapkan di awal periode dan dipakai untuk semua transaksi stok | Biaya per unit dihitung ulang otomatis setiap ada penerimaan barang |
| Selisih biaya | Dicatat terpisah sebagai variance terhadap biaya aktual | Terserap langsung ke dalam biaya rata-rata item |
| Kelebihan | Mudah dikontrol dan dibandingkan antarperiode, penyimpangan biaya langsung terlihat | Selalu mengikuti harga pembelian terbaru, tanpa perlu revisi manual |
| Keterbatasan | Perlu ditinjau berkala agar standar tidak usang | Biaya per unit bisa berfluktuasi mengikuti harga beli |
| Cocok untuk | Item dengan harga stabil dan volume produksi tinggi | Komponen dengan harga fluktuatif |
Bagaimana Item Cost Diperbarui Otomatis di SAP Business One
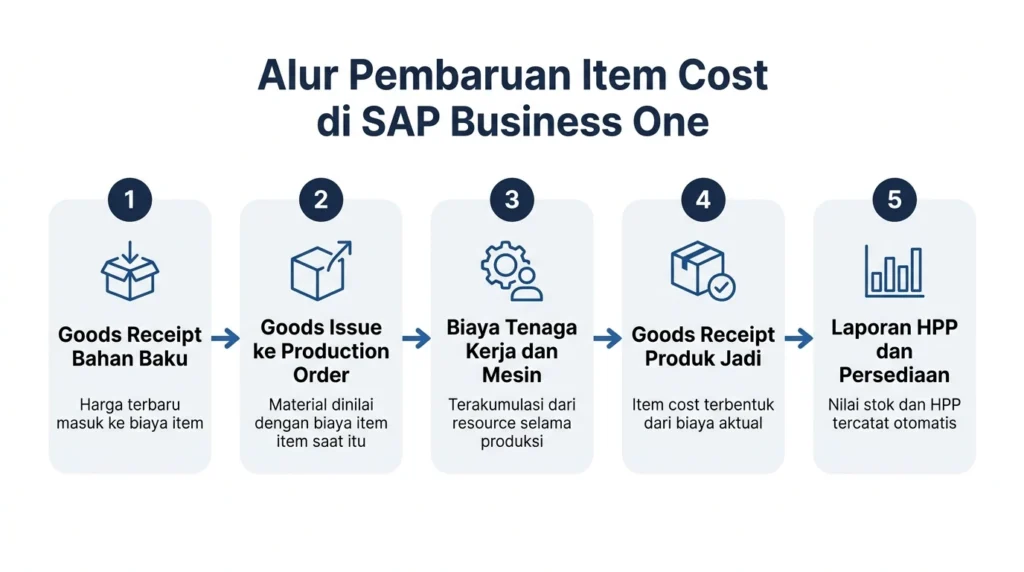
Keunggulan utama pendekatan terintegrasi adalah item cost bergerak mengikuti transaksi, bukan menunggu rekonsiliasi akhir bulan. Pada sisi pembelian, setiap goods receipt bahan baku langsung memasukkan harga terbaru ke perhitungan biaya item. Untuk item dengan metode moving average, biaya rata-rata dihitung ulang saat itu juga, sehingga harga komponen yang naik di tengah bulan sudah tercermin di HPP sebelum produksi berikutnya berjalan.
Pada sisi produksi, alurnya mengikuti siklus production order. Ketika material dikeluarkan lewat goods issue ke production order, sistem mencatat nilai material berdasarkan biaya item saat itu. Biaya tenaga kerja dan mesin dari resource ikut terakumulasi selama proses berjalan.
Saat production order selesai dan produk jadi diterima ke gudang lewat goods receipt, nilai produk jadi terbentuk dari biaya aktual material, tenaga kerja, dan overhead yang benar-benar terpakai, lalu tercatat sebagai item cost produk tersebut. Pada item bermetode standard cost, produk jadi diterima sesuai biaya standar dan selisihnya terhadap biaya aktual dicatat sebagai variance saat production order ditutup.
Dampaknya bagi tim costing, satu transaksi di gudang atau lantai produksi langsung mengubah angka yang dipakai untuk menghitung HPP, tanpa ada yang perlu menyalin data antar file. Setiap perubahan item cost juga bisa ditelusuri ke dokumen asalnya, misalnya goods receipt tertentu atau production order tertentu, sehingga ketika ada selisih, tim tidak perlu mencari penyebabnya dari nol.
Contoh Skenario Pabrik Elektronik dengan Ratusan Komponen
Ambil contoh pabrik elektronik yang merakit puluhan model produk, dengan satu produk jadi bisa memuat ratusan komponen: papan sirkuit, chip, konektor, kabel, hingga casing. Harga sebagian komponen berubah hampir setiap pembelian karena bergantung pada pasokan pemasok dan nilai tukar. Dengan HPP yang dihitung di spreadsheet, tim costing biasanya memakai harga rata-rata yang diperbarui sebulan sekali, sehingga produk yang dirakit setelah kenaikan harga komponen masih dinilai dengan harga lama, dan margin yang tampak di laporan lebih tinggi dari kenyataan.
Di SAP Business One, alurnya berjalan berbeda. Komponen yang harganya fluktuatif dapat memakai metode moving average, sehingga setiap goods receipt dari pemasok langsung memperbarui biaya rata-ratanya. Ketika production order untuk satu model dirilis dan komponen dikeluarkan lewat goods issue, nilai material yang terbebani ke produk sudah memakai biaya terbaru, ditambah biaya tenaga kerja dan mesin dari resource lini perakitan.
Produk yang diterima ke gudang saat production order selesai pun langsung memiliki item cost yang mencerminkan kondisi produksi hari itu. Sementara itu, komponen dengan harga stabil, seperti casing atau kemasan, bisa tetap memakai standard cost agar penyimpangannya mudah dipantau lewat variance.
Hasilnya, tim costing tidak lagi menyusun ulang HPP ratusan komponen di akhir periode. Ketika manajemen ingin menetapkan harga jual untuk model baru atau menjawab permintaan diskon dari pelanggan besar, angka HPP yang dipakai sudah mengikuti harga komponen terakhir, sehingga keputusan harga tidak lagi bertumpu pada data yang usang.
Hubungan Item Cost dengan Cost Center dan Laporan HPP
Item cost menjawab pertanyaan “berapa biaya per unit produk ini”, sedangkan Cost Center menjawab “biaya ini berasal dari departemen atau lini mana”. Keduanya saling melengkapi. Setiap transaksi yang membentuk item cost, seperti pemakaian material, jam kerja di work center, dan biaya mesin, dapat dialokasikan ke Cost Center tertentu melalui aturan distribusi di SAP Business One. Dengan begitu, angka HPP per produk bisa dipecah lagi berdasarkan unit bisnis, departemen, atau lini produksi yang menghasilkannya.
Di sisi pelaporan, item cost mengalir langsung ke jurnal akuntansi. Ketika produk jadi diterima ke gudang, nilai persediaan bertambah, dan ketika barang dikirim ke pelanggan, harga pokok penjualan tercatat otomatis sebesar item cost saat itu. Karena angka ini berasal dari transaksi yang sama dengan yang dipakai gudang dan produksi, laporan persediaan, harga pokok penjualan, dan laba rugi selalu konsisten satu sama lain. Tim costing tidak perlu lagi mencocokkan angka dari beberapa file untuk memastikan laporan HPP sesuai dengan buku besar.
Kombinasi keduanya memberi manajemen kemampuan yang sulit didapat dari spreadsheet: melihat produk mana yang benar-benar menguntungkan setelah biaya lini produksinya dihitung, bukan hanya berdasarkan margin rata-rata pabrik. Ketika suatu produk terlihat kurang untung, tim dapat menelusurinya ke komponen biaya, cost center, hingga transaksi asalnya untuk mengetahui apakah masalahnya ada di harga material, efisiensi lini, atau alokasi overhead.
Dampak Item Cost bagi Tim Finance, Costing, dan Manajemen
Item cost yang dikalkulasi otomatis dari transaksi aktual bukan hanya urusan tim costing. Karena angkanya berasal dari transaksi gudang dan produksi yang sama dengan yang dipakai seluruh perusahaan, perubahannya menjalar ke banyak fungsi sekaligus, mulai dari cara tim menutup buku, cara menganalisis biaya, hingga cara pimpinan mengambil keputusan harga. Berikut dampaknya di masing-masing fungsi:
- Tim Finance
Nilai persediaan dan harga pokok penjualan tercatat otomatis dari transaksi gudang dan produksi, sehingga proses closing lebih cepat dan tidak ada lagi selisih antara laporan stok dan buku besar yang harus ditelusuri manual. - Tim Costing
Tidak perlu lagi menggabungkan data dari purchasing, gudang, dan produksi di spreadsheet. Fokus kerja bergeser dari mengumpulkan angka ke menganalisis variance dan mencari penyebab selisih biaya, karena setiap perubahan item cost bisa ditelusuri ke dokumen asalnya. - Manajemen
Penetapan harga jual, evaluasi profitabilitas produk, dan negosiasi dengan pelanggan bertumpu pada HPP yang mengikuti harga komponen dan kondisi lini produksi terbaru, sehingga keputusan bisa diambil lebih cepat dan dengan risiko margin yang lebih kecil.
Dengan ketiga fungsi bekerja dari angka yang sama, diskusi lintas tim bergeser dari “angka siapa yang benar” ke “apa yang perlu diperbaiki”.
Kesimpulan
Harga pokok produksi yang akurat tidak lahir dari spreadsheet yang semakin rapi, melainkan dari perhitungan biaya yang terhubung langsung dengan transaksi produksi dan gudang. Item cost di SAP Business One membentuk biaya per unit dari material, tenaga kerja, dan overhead berdasarkan data aktual, diperbarui otomatis setiap ada goods receipt atau production order selesai, dan bisa dipantau lewat metode standard cost maupun moving average sesuai karakter tiap item.
Bagi pabrik dengan produk beragam dan struktur biaya kompleks, perubahan ini berarti tim costing tidak lagi berkutat dengan rekonsiliasi akhir periode, sementara Finance dan Manajemen bekerja dari angka HPP yang sama dan bisa ditelusuri ke transaksi asalnya. Kombinasinya dengan Cost Center juga membuka pandangan profitabilitas per lini produksi yang sulit didapat dari perhitungan manual.
Jika perusahaan Anda masih menghitung HPP di luar sistem, langkah berikutnya adalah melihat bagaimana software ERP manufaktur dapat disesuaikan dengan struktur biaya pabrik Anda. Pelajari solusi SAP Business One untuk industri manufaktur di halaman ERP manufaktur kami, atau jadwalkan konsultasi untuk membahas kebutuhan costing Anda.
Masih Ragu Implementasi SAP Business One di Perusahaan Anda?
Tim konsultan SAP Business One kami siap membantu Anda menghitung kebutuhan modul dan estimasi biaya sesuai skala bisnis Anda.
Tanpa komitmen, tanpa biaya tersembunyi. Tim kami merespons dalam 1x24 jam kerja.
FAQ Seputar Item Cost di SAP Business One
Apa itu item cost di SAP Business One?
Item cost adalah nilai biaya per unit dari sebuah item, baik bahan baku, barang setengah jadi, maupun produk jadi. Angka ini menjadi dasar perhitungan nilai persediaan dan harga pokok produksi, dan diperbarui mengikuti transaksi yang terjadi di gudang dan produksi.
Apa perbedaan standard cost dan moving average di SAP Business One?
Pada standard cost, biaya per unit ditetapkan di awal periode dan selisihnya terhadap biaya aktual dicatat sebagai variance. Pada moving average, biaya per unit dihitung ulang setiap ada penerimaan barang sehingga mengikuti rata-rata harga pembelian terbaru. Metode dapat dipilih per item sesuai karakter produknya.
Kapan item cost diperbarui otomatis?
Item cost diperbarui ketika ada transaksi yang memengaruhi nilai stok, seperti goods receipt bahan baku dari pemasok dan goods receipt produk jadi saat production order selesai. Dengan begitu, perubahan harga komponen langsung tercermin tanpa menunggu rekonsiliasi akhir periode.
Apakah biaya tenaga kerja dan overhead ikut masuk ke item cost?
Ya. Selain material, biaya tenaga kerja dan mesin dapat dicatat melalui resource pada BOM dan production order, sehingga ikut terakumulasi saat produksi berjalan dan menjadi bagian dari biaya produk jadi.
Apa hubungan item cost dengan Cost Center?
Item cost menunjukkan biaya per unit produk, sedangkan Cost Center menunjukkan asal biaya berdasarkan departemen atau lini produksi. Keduanya melengkapi satu sama lain, sehingga manajemen dapat melihat HPP produk sekaligus profitabilitasnya per unit bisnis.
Apakah item cost SAP Business One cocok untuk pabrik dengan ratusan komponen berharga fluktuatif?
Cocok. Komponen dengan harga yang sering berubah dapat memakai metode moving average agar HPP selalu mengikuti harga pembelian terbaru, sedangkan komponen berharga stabil dapat memakai standard cost agar penyimpangan biayanya mudah dipantau.