Financial Reporting dan Laporan COGM di SAP Business One untuk Perusahaan Manufaktur
Laporan keuangan manufaktur yang baru rampung di tanggal 10 bulan berikutnya adalah pemandangan yang akrab di banyak pabrik. Rapat direksi sudah dijadwalkan, tetapi angka harga pokok produksi belum bisa dipegang karena tim Finance masih menunggu rekap pemakaian bahan baku dari gudang, data jam kerja dari produksi, dan invoice terakhir dari pembelian. Setiap divisi mengirim file dalam format berbeda, dan tim akuntansi harus mencocokkannya satu per satu sebelum satu angka pun bisa dilaporkan.
Akibatnya, manajemen membaca kondisi pabrik dengan jeda berminggu-minggu. Ketika harga bahan baku naik di awal bulan, dampaknya ke margin produk baru terlihat setelah closing, padahal keputusan soal harga jual, prioritas produksi, atau negosiasi dengan pemasok sudah lewat momennya. Kelambatan ini bukan soal tim Finance kurang cekatan, melainkan data produksi, inventori, dan keuangan memang tidak berada dalam satu sistem yang sama.
Di sinilah SAP Business One mengubah cara kerjanya. Karena setiap transaksi di lantai pabrik tercatat langsung di sistem yang sama dengan pembukuan, laporan Cost of Goods Manufactured (COGM) dapat dihasilkan otomatis dari data aktual, tanpa rekonsiliasi manual dan tanpa menunggu akhir periode. Untuk perusahaan yang sedang mencari software ERP manufaktur dengan pelaporan yang bisa diandalkan, kemampuan ini menentukan seberapa cepat manajemen bisa bereaksi terhadap perubahan biaya produksi.
- COGM dan COGS berbeda fungsi. COGM menghitung biaya memproduksi barang yang selesai dalam satu periode, sedangkan COGS menghitung biaya barang yang terjual. COGM menjadi dasar perhitungan COGS, sehingga akurasinya menentukan akurasi margin.
- Empat komponen membentuk COGM. Bahan baku yang dipakai, tenaga kerja langsung, overhead pabrik, dan perubahan WIP masing-masing berasal dari sumber data yang berbeda di pabrik.
- Laporan terlambat karena arsitektur data, bukan kinerja tim. Data yang tersebar dan rekonsiliasi manual membuat angka HPP baru muncul setelah closing.
- SAP Business One menyusun COGM dari transaksi aktual. Data production order yang ditutup, konsumsi material di inventori, dan jurnal akuntansi berada dalam satu sistem, sehingga angka bisa dilihat kapan saja tanpa input ulang.
- Manfaatnya terasa di semua level. Finance menutup buku lebih cepat, Costing Team beralih ke analisis, dan manajemen serta direksi bisa bereaksi terhadap perubahan biaya dalam hitungan hari, misalnya lewat laporan HPP mingguan.
Apa Itu Laporan COGM dan Bedanya dengan HPP (COGS)
Cost of Goods Manufactured (COGM), atau dalam bahasa Indonesia sering disebut laporan harga pokok produksi, adalah laporan yang merinci total biaya untuk memproduksi barang yang selesai dikerjakan dalam satu periode. Angka ini mencakup semua biaya yang benar-benar terserap di lantai pabrik: bahan baku yang dipakai, upah tenaga kerja langsung, dan biaya overhead pabrik, setelah disesuaikan dengan posisi barang dalam proses (WIP) di awal dan akhir periode. Singkatnya, COGM menjawab pertanyaan “berapa sebenarnya biaya yang kita keluarkan untuk membuat barang yang sudah jadi bulan ini?”
Secara sederhana, rumusnya adalah total biaya produksi periode berjalan, ditambah WIP awal, dikurangi WIP akhir. Sebagai ilustrasi, jika total biaya produksi sebulan mencapai Rp5 miliar, WIP awal Rp400 juta, dan WIP akhir Rp600 juta, maka COGM periode tersebut adalah Rp4,8 miliar. Angka inilah yang menjadi biaya barang jadi yang masuk ke gudang.
Di sinilah perbedaannya dengan HPP atau Cost of Goods Sold (COGS). COGS adalah biaya dari barang yang benar-benar terjual pada periode tersebut dan muncul di laporan laba rugi sebagai pengurang pendapatan. COGM berhenti di pintu gudang barang jadi, sedangkan COGS baru dihitung ketika barang keluar ke pelanggan. Hubungan keduanya: COGS dihitung dari persediaan barang jadi awal, ditambah COGM, dikurangi persediaan barang jadi akhir. Artinya, COGM adalah bahan baku utama untuk menghitung COGS, sehingga kalau COGM keliru atau terlambat, margin yang dilaporkan ke manajemen ikut meleset.
Bagi perusahaan manufaktur, alasan memisahkan keduanya cukup praktis. Perusahaan dagang cukup melihat harga beli barang, sedangkan pabrik harus lebih dulu memahami berapa biaya membuat setiap produk sebelum bicara soal margin penjualan. Laporan COGM memperlihatkan komponen biaya mana yang membengkak, apakah bahan baku, tenaga kerja, atau overhead, sehingga tindakan koreksinya bisa diarahkan tepat sasaran. Tanpa laporan ini, manajemen hanya melihat hasil akhir di laba rugi tanpa tahu penyebabnya ada di bagian mana.
Komponen yang Masuk ke Laporan COGM
Laporan COGM disusun dari empat komponen utama. Memahami masing-masing penting karena setiap komponen punya sumber data yang berbeda di pabrik, dan di situlah keterlambatan laporan biasanya bermula.
- Raw material used (bahan baku yang dipakai) adalah nilai bahan baku yang benar-benar dikonsumsi untuk produksi selama periode berjalan. Angkanya dihitung dari persediaan bahan baku awal, ditambah pembelian, dikurangi persediaan bahan baku akhir. Komponen ini biasanya yang terbesar di perusahaan manufaktur, sehingga fluktuasi harga bahan baku paling cepat menggeser angka COGM. Datanya bergantung pada catatan gudang dan pembelian, dua sumber yang paling sering tidak sinkron dengan catatan produksi.
- Direct labor (tenaga kerja langsung) mencakup upah operator dan pekerja yang terlibat langsung mengolah bahan menjadi produk jadi. Biaya ini biasanya ditelusuri berdasarkan jam kerja yang dicatat per pekerjaan atau per lini produksi. Tantangannya, data jam kerja sering tercatat di sistem atau lembar terpisah dari data material, sehingga baru bisa digabungkan setelah tim Finance mengumpulkannya secara manual.
- Manufacturing overhead (biaya overhead pabrik) adalah semua biaya produksi yang tidak bisa dibebankan langsung ke satu produk tertentu, seperti bahan penolong, tenaga kerja tidak langsung, listrik dan energi pabrik, perawatan mesin, serta penyusutan peralatan produksi. Karena sifatnya tidak langsung, overhead perlu dialokasikan ke produk dengan dasar yang konsisten, misalnya jam mesin atau jam tenaga kerja. Alokasi yang tidak rapi adalah salah satu penyebab utama HPP per produk terlihat tidak akurat.
- Work in process (WIP) adalah nilai barang yang sudah menyerap biaya tetapi belum selesai diproduksi pada saat periode ditutup. Dalam COGM, WIP awal ditambahkan dan WIP akhir dikurangkan supaya laporan hanya mencerminkan biaya barang yang benar-benar selesai di periode tersebut. Di pabrik dengan proses produksi panjang atau banyak tahapan, nilai WIP bisa cukup besar dan sulit dipastikan tanpa pencatatan yang mengikuti setiap perintah produksi.
Keempat komponen ini datang dari empat area berbeda, yaitu gudang, produksi, tenaga kerja, dan akuntansi biaya. Semakin banyak sumber yang harus digabung secara manual, semakin besar peluang angka terlambat atau tidak cocok, dan itu yang akan dibahas di section berikutnya.
Kenapa Laporan COGM Sering Terlambat di Pabrik?
Keterlambatan laporan COGM jarang disebabkan oleh kurangnya usaha tim Finance. Akar masalahnya ada pada cara data biaya produksi terkumpul. Pemakaian bahan baku dicatat di sistem gudang atau spreadsheet, jam kerja operator dicatat oleh bagian produksi, sementara invoice pemasok dan biaya overhead berada di tim pembelian dan akuntansi. Tim Finance harus meminta data dari masing-masing bagian, lalu mencocokkannya baris demi baris karena satuan ukur, kode material, dan catatan konsumsi jarang seragam. Rekonsiliasi manual inilah yang biasanya memakan waktu berhari-hari di masa closing dan membuka peluang kesalahan input.
Kesulitan bertambah ketika pabrik harus menghitung biaya WIP. Selama produksi berjalan, biaya terus menempel pada barang yang belum selesai, dan tanpa pencatatan yang mengikuti setiap perintah produksi, nilai WIP di akhir periode hanya bisa diperkirakan lewat penghitungan fisik atau asumsi. Padahal WIP akhir menentukan berapa biaya yang masuk ke COGM, sehingga perkiraan yang kurang tepat langsung memengaruhi akurasi harga pokok produksi.
Karena semua rangkaian kerja itu baru bisa dituntaskan ketika periode berakhir, angka HPP baru muncul setelah closing. Manajemen hanya mendapat gambaran biaya produksi sebulan sekali, itu pun dengan jeda, sehingga saat kenaikan biaya bahan baku atau penurunan efisiensi lini produksi akhirnya terlihat, peluang untuk mengoreksi harga jual atau prioritas produksi sudah terlewat. Persoalan ini bukan soal disiplin kerja, melainkan soal arsitektur data, dan karena itu solusinya juga harus dimulai dari sana.
Bagaimana SAP Business One Menghasilkan Laporan COGM Otomatis
Kunci dari laporan COGM otomatis di SAP Business One adalah satu sumber data untuk seluruh transaksi. Setiap kali bahan baku dikeluarkan dari gudang untuk produksi, setiap kali barang jadi diterima dari lini produksi, dan setiap kali biaya tercatat pada sebuah production order, jurnal akuntansinya terbentuk pada saat yang sama. Tim Finance tidak lagi menerima rekap dari gudang dan produksi, karena data yang mereka butuhkan sudah berada di sistem yang sama dengan pembukuan.
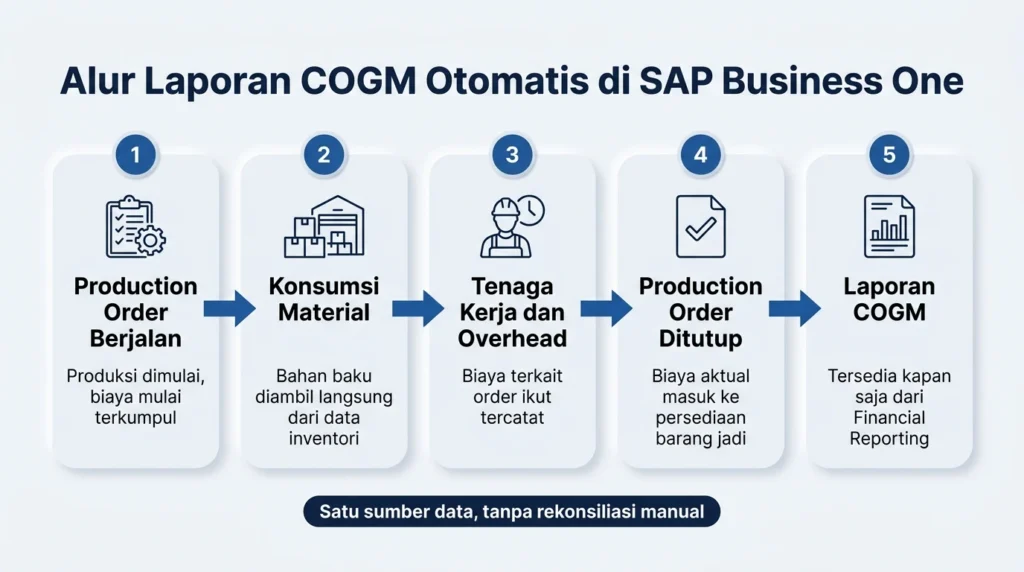
Alurnya berpusat pada production order. Ketika produksi berjalan, konsumsi material diambil dari data inventori dan nilainya mengikuti biaya persediaan yang berlaku, sementara biaya tenaga kerja dan overhead yang terkait dengan pekerjaan tersebut ikut terkumpul pada order yang sama. Selama order belum selesai, nilainya tercermin sebagai WIP. Begitu order ditutup, biaya aktual yang terkumpul dibandingkan dengan biaya standar dari struktur produk, dan hasilnya menjadi dasar harga pokok barang jadi yang masuk ke persediaan. Bagi perusahaan yang sudah menjalankan perencanaan produksi di SAP Business One, data ini terbentuk sebagai bagian dari pekerjaan sehari-hari, bukan sebagai tugas tambahan di akhir bulan.
Dari data transaksi yang sudah tersusun itulah modul Financial Reporting menyajikan laporan COGM. Komponen bahan baku yang dipakai, tenaga kerja langsung, overhead pabrik, dan perubahan WIP ditarik dari akun-akun dan transaksi aktual, sehingga angkanya bisa dilihat kapan saja, bukan hanya setelah closing. Manajer akuntansi tidak perlu lagi membangun laporan dari nol setiap bulan, cukup membuka laporan untuk rentang tanggal yang diinginkan, entah satu minggu, satu bulan, atau satu kuartal.
Nilai bisnisnya ada pada tiga hal. Pertama, akurasi, karena laporan bersumber dari transaksi aktual, bukan dari input ulang yang rawan salah. Kedua, kecepatan, karena tidak ada lagi rekonsiliasi lintas file yang harus diselesaikan sebelum angka bisa dilaporkan. Ketiga, keterlacakan: ketika COGM sebuah produk naik, tim bisa menelusurinya sampai ke production order dan komponen biaya yang menyebabkannya, sehingga diskusi dengan manajemen berpindah dari “kenapa angkanya begini” menjadi “apa yang perlu kita lakukan”.
Laporan Keuangan Manufaktur Lain dari Modul Financial Reporting SAP B1
COGM hanyalah salah satu output dari modul Financial Reporting di SAP Business One. Karena seluruh transaksi produksi, inventori, pembelian, dan penjualan tersimpan dalam satu database, sistem dapat menyusun laporan keuangan utama langsung dari data yang sama, yaitu laporan laba rugi, neraca, dan laporan arus kas. Untuk perusahaan manufaktur, artinya angka pendapatan, harga pokok penjualan, nilai persediaan bahan baku, WIP, dan barang jadi di neraca selalu sejalan dengan apa yang terjadi di lantai pabrik, tanpa penyesuaian manual antarlaporan.
Di luar laporan standar tersebut, data yang terintegrasi memungkinkan tim Finance dan Costing menyusun laporan analitis khas manufaktur. Contohnya analisis varians biaya produksi, yang membandingkan biaya standar dengan biaya aktual per production order sehingga terlihat produk atau lini mana yang menyimpang. Ada pula laporan profitabilitas per produk atau per pelanggan, yang menghubungkan HPP dengan pendapatan penjualan, serta laporan nilai persediaan dan pergerakan stok yang mendukung penilaian WIP dan barang jadi. Laporan-laporan ini dapat disesuaikan dengan struktur akun dan kebutuhan analisis masing-masing perusahaan.
Keunggulan utama dari pendekatan ini adalah satu sumber data untuk semua laporan. Ketika direksi melihat margin di laporan laba rugi dan Costing Team menelusuri HPP di laporan COGM, keduanya membaca angka yang berasal dari transaksi yang sama, sehingga tidak ada lagi perdebatan soal versi angka mana yang benar. Waktu yang biasanya habis untuk mencocokkan laporan antar-departemen dapat dialihkan untuk menganalisis penyebab perubahan biaya dan menentukan langkah berikutnya.
Contoh Skenario Perusahaan FMCG dengan Laporan HPP Mingguan
Ambil contoh sebuah perusahaan manufaktur FMCG yang memproduksi puluhan varian produk kemasan dengan perputaran barang tinggi dan margin tipis. Sebelum memakai satu sistem terintegrasi, HPP per produk baru diketahui setelah closing bulanan. Tim Costing mengumpulkan data pemakaian bahan baku, jam kerja, dan biaya overhead dari berbagai sumber, lalu menghitung ulang di spreadsheet. Ketika harga bahan baku utama seperti minyak nabati, gula, atau kemasan naik di awal bulan, dampaknya ke margin baru terlihat tiga sampai empat minggu kemudian, padahal ratusan ribu unit sudah terjual dengan harga lama.
Setelah produksi dan inventori berjalan di SAP Business One, gambarannya berubah. Setiap production order yang ditutup langsung membawa biaya aktual bahan, tenaga kerja, dan overhead ke persediaan barang jadi, sehingga laporan COGM dan HPP bisa ditarik setiap minggu, bahkan lebih sering jika dibutuhkan. Tim Finance tidak perlu menunggu akhir bulan atau membangun laporan dari nol. Mereka cukup membuka laporan untuk rentang satu minggu, membandingkannya dengan minggu sebelumnya, dan melihat produk mana yang HPP-nya bergerak.
Nilai praktisnya terasa pada kecepatan bereaksi. Ketika laporan mingguan menunjukkan HPP satu lini produk naik karena harga bahan baku, manajemen dapat segera menilai apakah perlu menyesuaikan harga jual, menegosiasikan ulang dengan pemasok, mengganti bahan alternatif, atau menggeser prioritas produksi ke varian yang marginnya lebih sehat. Keputusan itu diambil dalam hitungan hari, bukan setelah kerugian margin sebulan penuh terlanjur terjadi. Bagi perusahaan FMCG, selisih waktu inilah yang membedakan margin yang terjaga dari margin yang tergerus tanpa disadari.
Dampaknya untuk Tim dan Manajemen
Perubahan paling terasa ada di tim Finance dan Costing Team. Waktu yang sebelumnya habis untuk meminta data dari gudang dan produksi, menyamakan kode material, lalu menelusuri selisih baris demi baris, kini bisa dialihkan ke pekerjaan yang bernilai lebih tinggi. Tim Finance dapat menyelesaikan closing lebih cepat karena angka biaya produksi sudah tersedia di sistem, sementara Costing Team beralih dari pekerjaan rekonsiliasi ke analisis, misalnya menelusuri mengapa biaya satu produk naik dan komponen mana yang menjadi penyebabnya. Risiko kesalahan input pun menurun karena data tidak lagi dipindahkan berulang kali antar-file.
Bagi manajemen operasional dan produksi, laporan yang selalu mutakhir membuat diskusi biaya lebih konkret. Kepala pabrik dan manajer produksi bisa melihat dampak keputusan mereka, seperti perubahan bahan baku, tingkat efisiensi lini, atau jumlah produk cacat, terhadap harga pokok produksi tanpa menunggu laporan bulanan. Manajer penjualan dan pricing juga memiliki dasar yang lebih kuat untuk menetapkan harga jual dan memilih produk mana yang perlu didorong, karena angka HPP yang mereka pegang mencerminkan kondisi produksi terbaru, bukan kondisi sebulan lalu.
Di tingkat direksi, manfaatnya adalah visibilitas margin yang lebih dekat dengan kondisi sebenarnya di lantai pabrik. Direktur tidak perlu menunggu rapat bulanan untuk mengetahui apakah margin produk andalan masih sehat, dan keputusan strategis seperti penyesuaian harga, negosiasi pemasok, atau prioritas investasi dapat diambil berdasarkan data yang sama dengan yang dipakai tim di bawahnya. Ketika Finance, Costing, manajemen, dan direksi membaca satu angka yang sama, rapat berpindah dari memperdebatkan angka ke memutuskan tindakan, dan itulah nilai bisnis terbesar dari laporan COGM yang dihasilkan langsung dari data transaksi aktual.
Kesimpulan
Laporan keuangan manufaktur yang terlambat bukan sekadar masalah administrasi. Keterlambatan itu membuat manajemen membaca kondisi pabrik dengan jeda, sehingga kenaikan biaya bahan baku atau penurunan efisiensi baru terlihat ketika peluang koreksinya sudah lewat. Laporan COGM yang menjelaskan biaya sebenarnya untuk memproduksi barang jadi, terpisah dari HPP penjualan, adalah fondasi untuk membaca margin dengan benar, dan nilainya baru terasa penuh ketika angkanya tersedia tepat waktu.
Dengan SAP Business One, laporan COGM dan laporan keuangan manufaktur lainnya disusun dari satu sumber data transaksi aktual, mulai dari production order yang ditutup, konsumsi material di inventori, sampai jurnal akuntansi. Tim Finance tidak lagi menghabiskan waktu untuk mengumpulkan dan mencocokkan data, Costing Team bisa fokus menganalisis penyebab perubahan biaya, dan manajemen serta direksi dapat mengambil keputusan berdasarkan angka yang mutakhir. Bagi perusahaan yang sedang menimbang software ERP manufaktur, kemampuan pelaporan seperti ini layak menjadi salah satu kriteria utama.
Jika Anda ingin melihat bagaimana laporan COGM dan pelaporan keuangan manufaktur dapat berjalan di lingkungan pabrik Anda sendiri, jadwalkan demo SAP Business One bersama tim kami dan diskusikan kebutuhan pelaporan perusahaan Anda secara langsung.
Masih Ragu Implementasi SAP Business One di Perusahaan Anda?
Tim konsultan SAP Business One kami siap membantu Anda menghitung kebutuhan modul dan estimasi biaya sesuai skala bisnis Anda.
Tanpa komitmen, tanpa biaya tersembunyi. Tim kami merespons dalam 1x24 jam kerja.
FAQ Seputar Financial Reporting dan Laporan COGM di SAP Business One
Apa perbedaan laporan COGM dan HPP (COGS)?
COGM (Cost of Goods Manufactured) menghitung total biaya untuk memproduksi barang yang selesai dalam satu periode, mencakup bahan baku yang dipakai, tenaga kerja langsung, overhead pabrik, dan perubahan WIP. HPP atau COGS menghitung biaya barang yang benar-benar terjual dan muncul di laporan laba rugi. COGM menjadi dasar perhitungan COGS, sehingga akurasi COGM memengaruhi akurasi margin yang dilaporkan.
Apa saja komponen yang masuk ke dalam laporan COGM?
Laporan COGM terdiri dari empat komponen utama, yaitu bahan baku yang dipakai (raw material used), tenaga kerja langsung (direct labor), biaya overhead pabrik (manufacturing overhead), dan work in process (WIP) awal serta akhir periode. Keempatnya berasal dari sumber data yang berbeda di pabrik, sehingga integrasi data sangat menentukan kecepatan penyusunan laporan.
Bagaimana SAP Business One menghasilkan laporan COGM secara otomatis?
Di SAP Business One, konsumsi material, penerimaan barang jadi, dan biaya yang terkumpul pada production order tercatat di sistem yang sama dengan pembukuan. Setelah production order ditutup, biaya aktualnya masuk ke persediaan barang jadi, dan modul Financial Reporting menyajikannya dalam laporan COGM tanpa input ulang dari file terpisah. Tampilan laporan dapat disesuaikan dengan kebutuhan perusahaan, sehingga sebaiknya didiskusikan bersama konsultan implementasi.
Apakah laporan COGM bisa dilihat sebelum akhir periode?
Bisa. Karena laporan disusun dari data transaksi aktual, manajemen dapat menarik laporan untuk rentang tanggal tertentu, misalnya mingguan, tanpa menunggu proses closing bulanan. Hal ini memungkinkan perusahaan memantau perubahan biaya produksi dan margin produk lebih cepat.
Laporan keuangan manufaktur apa lagi yang bisa dihasilkan dari SAP Business One?
Selain COGM, SAP Business One dapat menyajikan laporan laba rugi, neraca, dan laporan arus kas. Dari data yang terintegrasi, perusahaan juga dapat menyusun laporan analitis seperti analisis varians biaya produksi, profitabilitas produk, serta nilai persediaan dan pergerakan stok, sesuai konfigurasi dan kebutuhan masing-masing perusahaan.
Siapa yang paling terbantu dengan laporan COGM yang otomatis?
Manfaatnya dirasakan di beberapa level. Tim Finance dapat menutup buku lebih cepat, Costing Team beralih dari rekonsiliasi manual ke analisis biaya, manajemen mendapat dasar yang lebih kuat untuk pricing dan prioritas produksi, dan direksi memperoleh visibilitas margin yang lebih dekat dengan kondisi sebenarnya di lantai pabrik.